Die Deutschen werden zu Kartenzahlern. Laut der aktuellen Studie der Deutschen Bundesbank zum Zahlungsverhalten liefen 2025 erstmals mehr als die Hälfte aller erfassten Einkäufe ohne Bargeld – genau 55 Prozent. Bargeld bleibt mit 45 Prozent zwar das häufigste Einzelzahlungsmittel, doch mobile Verfahren wie das Bezahlen per Smartphone kamen bereits auf 10 Prozent aller Zahlungen, vier Punkte mehr als 2023.
Interessant für Reisende ist ein Detail aus derselben Studie: In den digitalen Geldbörsen auf dem Handy sind meist Kredit- und Debitkarten von Visa und Mastercard hinterlegt. Wer im Urlaub das Smartphone ans Terminal hält, zahlt also im Hintergrund mit seiner Karte – und damit zu deren Konditionen. Welche Gebühren anfallen, entscheidet nicht die App, sondern der Vertrag mit der Bank.
Gereist wird weiterhin viel, wenn auch etwas weniger als zuvor. Das Statistische Bundesamt zählte für 2025 rund 105 Millionen Auslandsreisen mit mindestens einer Übernachtung, 8,3 Prozent weniger als im Jahr davor. Beliebtestes Ziel war Italien mit 12,4 Prozent aller Auslandsreisen, gefolgt von Österreich, Spanien, Frankreich und den Niederlanden. Gleichzeitig ist schon die Anreise teurer geworden: Flüge ins Ausland kosteten im ersten Halbjahr 2026 im Schnitt 8,5 Prozent mehr als ein Jahr zuvor, Economy-Tickets ins europäische Ausland sogar 11,5 Prozent. Wer schon beim Ticket tiefer in die Tasche greift, möchte vor Ort nicht auch noch unnötige Gebühren zahlen.
Euro oder Fremdwährung – das entscheidet über die Kosten
Ob eine Kartenzahlung im Ausland etwas kostet, hängt weniger vom Land ab als von der Währung. Die fünf beliebtesten Ziele der Deutschen gehören alle zur Eurozone. Dort gilt die EU-Verordnung über grenzüberschreitende Zahlungen: Eine Zahlung in Euro darf nicht mehr kosten als die entsprechende Zahlung im Inland. Wer in Rom einen Espresso mit Karte zahlt, zahlt also zu denselben Bedingungen wie in Hamburg.
Anders sieht es aus, sobald eine andere Währung ins Spiel kommt – und das ist auch innerhalb Europas häufig der Fall: in der Schweiz, in Dänemark, Schweden, Polen, Tschechien oder Großbritannien. Dann berechnen viele Banken ein sogenanntes Auslandseinsatz- oder Fremdwährungsentgelt, meist zwischen einem und zwei Prozent des Umsatzes, teils mehr. Bei 1.500 Euro Urlaubsausgaben und 1,75 Prozent Entgelt kommen so rund 26 Euro zusammen, die auf keiner Speisekarte stehen.
Gerade hier liegen die Unterschiede: Im Vergleich der Kreditkarten trennen sich vor allem die Konditionen für Fremdwährungen. Manche Karten verzichten ganz auf das Entgelt, andere verlangen es bei jeder einzelnen Zahlung. Wer vor der Reise die Kreditkarten vergleicht, sieht schnell, welche Karte im Ausland ohne Zusatzkosten bleibt. Ein Blick ins Preis- und Leistungsverzeichnis der eigenen Bank lohnt sich ebenfalls, denn dort ist das Entgelt verbindlich aufgeführt.
Bargeld abheben: Wo zweimal kassiert werden kann
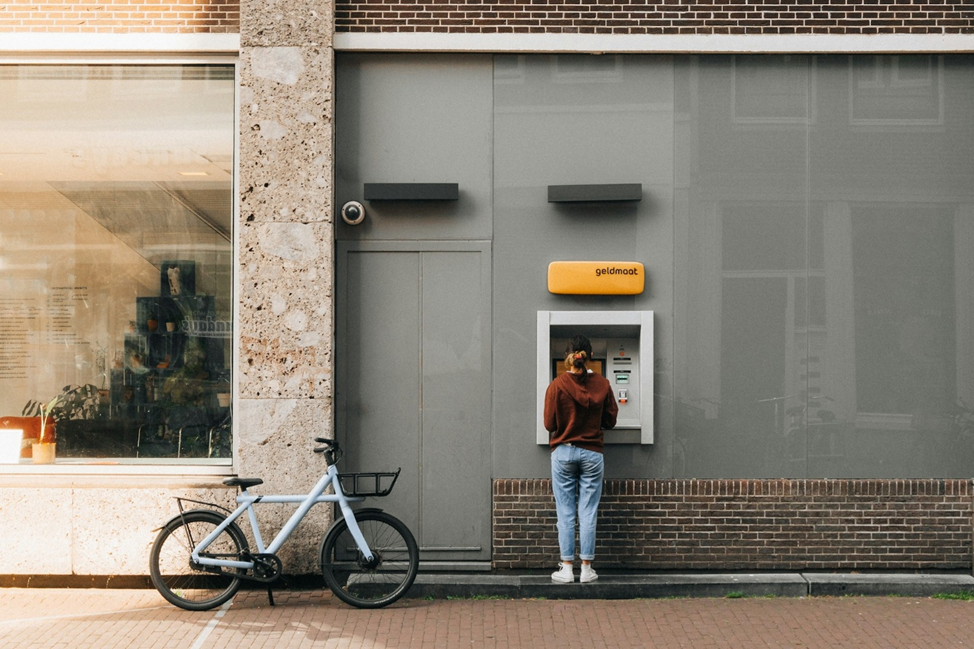
Beim Abheben am Automaten können gleich zwei Stellen verdienen. Zum einen die eigene Bank, die für Abhebungen mit der Kreditkarte häufig einen Prozentsatz oder ein Mindestentgelt von einigen Euro verlangt. Zum anderen der Betreiber des Automaten vor Ort, der eine eigene Gebühr aufschlagen kann. Bei manchen Kreditkarten fallen zudem Zinsen ab dem Tag der Abhebung an. Ein Kreditkartenvergleich zeigt, bei welchen Karten das Abheben im Urlaub nichts kostet und bei welchen jede Abhebung zu Buche schlägt.
Praktisch heißt das: lieber seltener und dafür größere Beträge abheben, Automaten in Bankfilialen bevorzugen und die Gebührenanzeige am Bildschirm ernst nehmen. Der Vorgang lässt sich vor der Bestätigung jederzeit abbrechen.
Die Falle am Terminal: Immer in Landeswährung zahlen
Die teuerste Entscheidung fällt oft in Sekunden. Kartenterminals und Geldautomaten außerhalb der Eurozone fragen häufig, ob man in Euro oder in der Landeswährung zahlen möchte. Die Euro-Option wirkt bequem, weil der Betrag sofort vertraut aussieht. Dahinter steckt jedoch die sogenannte dynamische Währungsumrechnung (Dynamic Currency Conversion, DCC): Umgerechnet wird dann nicht von der eigenen Bank, sondern vom Anbieter vor Ort – zu einem Kurs, der oft mehrere Prozent, in Einzelfällen bis rund zehn Prozent über dem Referenzkurs liegt.
Die EU-Verordnung schreibt zwar vor, dass solche Aufschläge vor der Zahlung als Prozentwert gegenüber dem Referenzkurs der Europäischen Zentralbank angezeigt werden müssen. Im Trubel an der Kasse oder im Restaurant geht der Hinweis aber leicht unter. Die einfache Regel lautet deshalb: immer die Landeswährung wählen – Kronen in Kopenhagen, Franken in Zürich, Pfund in London. Wird die Karte im Restaurant mitgenommen, lohnt sich ein kurzer Hinweis, in Landeswährung abzurechnen.
Mietwagen und Hotel: Die Kaution braucht Spielraum
Eine Rolle spielt die Kreditkarte auch dort, wo gar nicht sofort bezahlt wird. Viele Autovermietungen verlangen bei der Abholung eine echte Kreditkarte auf den Namen des Fahrers, um eine Kaution zu blocken; Debitkarten werden nicht überall akzeptiert. Auch Hotels reservieren bei der Anreise oft einen Betrag. Diese Summen sind nicht abgebucht, verringern aber den verfügbaren Rahmen. Wer Mietwagen, Hotel und Restaurantbesuche über dieselbe Karte laufen lässt, sollte das Limit vorab prüfen und bei Bedarf rechtzeitig anheben lassen.
Mit zwei Karten unterwegs
Verbraucherschützer raten zu einem Mix: eine Debitkarte, eine Kreditkarte und etwas Bargeld für den ersten Tag. Die Verbraucherzentrale Niedersachsen empfiehlt außerdem, vor der Abreise zu prüfen, ob die vorhandenen Karten im Reiseland funktionieren – manche müssen für den Auslandseinsatz erst freigeschaltet werden. Eine Kreditkarte von Visa oder Mastercard wird praktisch weltweit akzeptiert und eignet sich zudem als Zweitkarte für weniger vertrauenswürdige Zahlstellen, weil ein möglicher Schaden auf das Kartenlimit begrenzt bleibt.
Besonders wichtig ist die Vorbereitung bei Fernreisen. Wer etwa wie in unserer Reportage über Weinberge und Küstenflair in Südafrika das Kap bereist, zahlt dort in Rand – jede Kartenzahlung ist damit eine Fremdwährungszahlung. Geht eine Karte verloren, hilft der Sperr-Notruf 116 116, aus dem Ausland erreichbar unter +49 116 116.
Fazit: Die Währung im Blick behalten
Wer seinen Urlaub in Italien, Österreich oder Spanien verbringt, muss beim Bezahlen mit Karte kaum etwas beachten – Euro ist Euro. Kostspielig wird es erst bei fremden Währungen: durch Auslandseinsatzentgelte, Abhebegebühren und vor allem durch die Euro-Umrechnung am Terminal. Wer außerhalb der Eurozone reist, sollte deshalb drei Dinge vorab klären: was die eigene Karte bei Fremdwährungen kostet, wie hoch der Verfügungsrahmen ist und ob die Karte für das Reiseland freigeschaltet ist. Vor der Buchung lohnt es sich, die Kreditkarte zu vergleichen – bei den Auslandsgebühren sind die Unterschiede groß. Und an der Kasse gilt: immer in Landeswährung zahlen.
Weitere Reisethemen finden Sie in unserer Rubrik Travel.
Quellen
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025 (17.06.2026)
- Destatis: Reisen 2025, Pressemitteilung Nr. 289 (17.08.2026)
- Destatis: Flugpreise 1. Halbjahr 2026, Pressemitteilung Nr. N047 (13.07.2026)
- Verordnung (EU) 2021/1230, EUR-Lex
- Verbraucherzentrale Niedersachsen: Geld abheben im Ausland